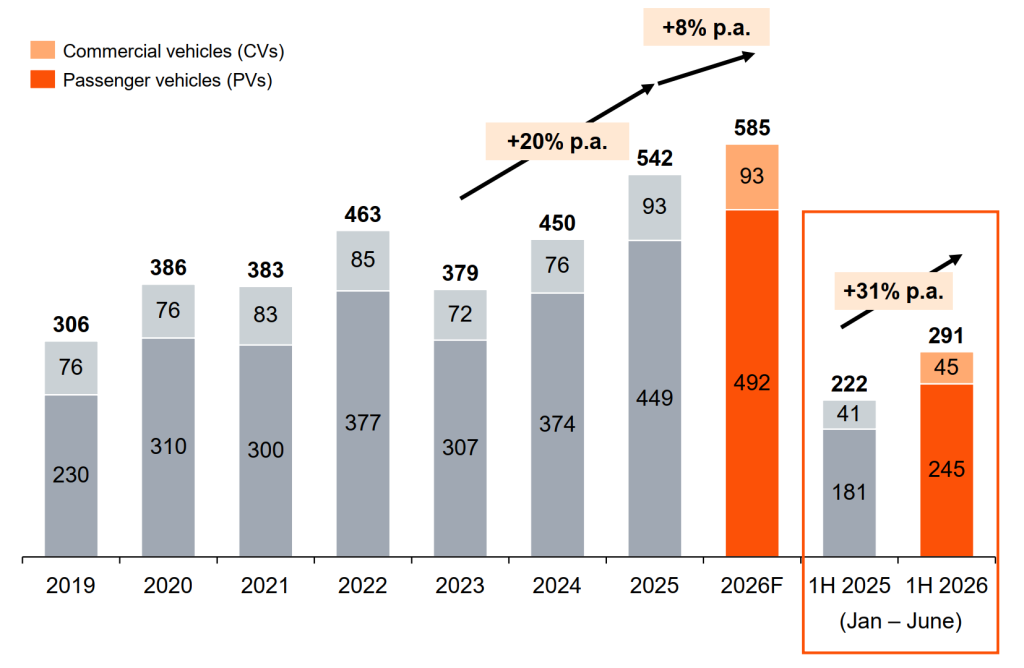
(CEO-Talk.vn) – Theo Báo cáo tổng quan thị trường ô-tô ASEAN-6 lần thứ 6 của PwC, khoảng 291.000 ô-tô được bán tại Việt Nam trong sáu tháng đầu năm, tăng 31,1% so với cùng kỳ. Mức tăng này gần gấp đôi Indonesia (15,9%) và Thái Lan (15,1%), trong khi toàn ASEAN-6 tăng 11,1%, đạt khoảng 1,76 triệu xe.
PwC cho rằng đà tăng tại Việt Nam được hỗ trợ bởi doanh số xe hybrid tăng 83% và nhu cầu xe nhập khẩu tăng 23%. Riêng VinFast bàn giao khoảng 116.000 xe điện trong nửa đầu năm, tăng 72% so với cùng kỳ và tương đương khoảng 40% tổng lượng ô-tô bán ra trên thị trường.
Xe điện tiếp tục định hình thị trường ô-tô
Một trong những thay đổi đáng chú ý nhất là tỷ trọng xe điện hóa (xEV), gồm xe thuần điện và hybrid, tiếp tục tăng. Tại Việt Nam, xEV chiếm khoảng 44% doanh số trong nửa đầu năm 2026, từ mức 33% cùng kỳ năm trước và 21% năm 2024. Bình quân ASEAN-6 hiện ở mức 32%.
Theo PwC, hybrid đang nổi lên như một công nghệ chuyển tiếp đáng chú ý tại Việt Nam khi người tiêu dùng quan tâm nhiều hơn tới khả năng tiết kiệm nhiên liệu và chi phí vận hành.
Ở nhóm xe thuần điện, các mẫu có mức giá dễ tiếp cận hơn cũng góp phần mở rộng thị trường. VF 3 và VF 5 thúc đẩy mạnh phân khúc SUV cỡ nhỏ, trong khi Limo Green – mẫu xe ra mắt tháng 8.2025 và hướng nhiều đến nhóm khách hàng đội xe – trở thành mẫu ô-tô bán chạy nhất Việt Nam trong nửa đầu năm 2026.
Các hãng sản xuất ô tô (OEM) hàng đầu tại Việt Nam
(xếp theo số lượng xe bán ra trong từng năm)
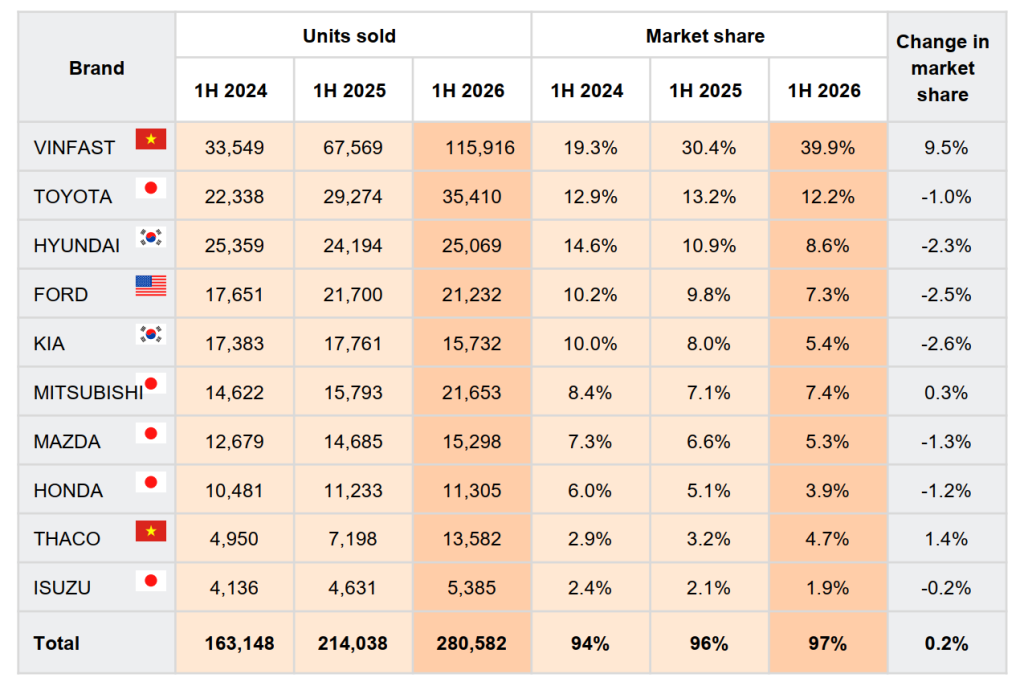
Sự dịch chuyển sang xe điện cũng làm thay đổi cơ cấu phân khúc. Riêng phân khúc SUV cỡ nhỏ hạng A tăng 29 điểm phần trăm so với nửa đầu năm 2024, chủ yếu sau sự xuất hiện của VF 3 và VF 5.
Cạnh tranh đồng thời gia tăng khi các thương hiệu mới mở rộng hiện diện. Theo PwC, xét theo giá trị, Trung Quốc là nguồn nhập khẩu ô-tô vào Việt Nam có tốc độ tăng trưởng nhanh nhất.
Ở phạm vi ASEAN-6, các thương hiệu Trung Quốc cùng VinFast đã vượt các hãng truyền thống đến từ Nhật Bản, Mỹ, châu Âu và Hàn Quốc trong phân khúc xe điện hóa. Báo cáo ghi nhận VinFast đứng đầu doanh số xEV khu vực trong nửa đầu năm 2026.
Cạnh tranh hệ sinh thái
Theo ông Mohammad Mudasser, Phó tổng giám đốc Dịch vụ tư vấn Thương vụ – Chuyển đổi, PwC Việt Nam, thị trường ô-tô Việt Nam đang bước sang giai đoạn trưởng thành hơn, khi xe điện từ một lựa chọn mang tính tiên phong đã trở thành lựa chọn thực tế của người tiêu dùng.
Điều này cũng khiến cạnh tranh không còn dừng ở giá bán hay thông số xe. Hạ tầng sạc, giải pháp tài chính, bảo hiểm, dịch vụ hậu mãi, dịch vụ pin, tổng chi phí sở hữu và giá trị bán lại ngày càng ảnh hưởng đến quyết định của khách hàng.
Doanh số toàn thị trường ô tô Việt Nam (TIV): Xe du lịch và xe thương mại
(đvt: 1.000 chiếc)
Theo PwC, lợi thế trong giai đoạn tiếp theo sẽ thuộc về các doanh nghiệp có khả năng xây dựng trải nghiệm sở hữu thuận tiện và đáng tin cậy trong suốt vòng đời xe. Với hạ tầng sạc, số lượng điểm sạc chỉ là một phần; độ phủ, khả năng tương thích, năng lực lưới điện và hiệu quả kinh tế của hoạt động sạc cũng sẽ quyết định khả năng mở rộng thị trường.
Triển vọng trung hạn vẫn cho thấy dư địa tăng trưởng đáng kể. PwC dự báo doanh số xe hạng nhẹ tại Việt Nam có thể tăng từ khoảng 542.000 chiếc năm 2025 lên 735.000 chiếc vào năm 2030, trong khi sản lượng trong nước có thể tăng từ 466.000 lên khoảng 860.000 chiếc.
Theo PwC, đến năm 2030, khu vực ASEAN-6 có thể đạt khoảng 4 triệu xe hạng nhẹ bán ra mỗi năm, với tăng trưởng chủ yếu đến từ Indonesia, Thái Lan và Việt Nam.
Như vậy, điểm đáng chú ý của thị trường Việt Nam không chỉ là mức tăng 31,1% đang dẫn đầu ASEAN-6, mà còn là sự thay đổi cấu trúc phía sau tăng trưởng: điện hóa nhanh hơn, hybrid mở rộng, cạnh tranh thương hiệu gia tăng và lợi thế dần chuyển từ sản phẩm đơn thuần sang hệ sinh thái phục vụ toàn bộ quá trình sở hữu xe.
—————————————————-
Đọc thêm>>
Qualcomm và Google hợp tác đưa Android lên xe hơi
Viettel Post và FedEx hợp tác chiến lược mở rộng logistics xuyên biên giới
Bosch Tech 2025: Định hình lối sống tiện nghi và nhà máy sản xuất thông minh hơn
Dat Bike gọi 22 triệu USD vòng vốn series B để mở rộng sản xuất xe máy điện