Link dẫn – (Sài Gòn Tiếp Thị 20/06/2011)
Ông Nguyễn Mạnh Dũng, phó tổng giám đốc Bảo hiểm tiền gửi Việt Nam, cho rằng thực tế có đến gần 50% ngân hàng đang yếu về nhiều mặt, sẽ là cơ hội để hoạt động M&A diễn ra mạnh mẽ hơn và tạo động lực cấu trúc lại hệ thống ngân hàng hiện đại. Tuy nhiên việc thiếu các cơ sở pháp lý rõ ràng cũng như tính nhạy cảm trong lĩnh vực này đã làm hạn chế M&A dù tỷ lệ sở hữu quy định được phép của nhà đầu tư nước ngoài hiện đã tăng lên 30%.
Bề nổi sôi động
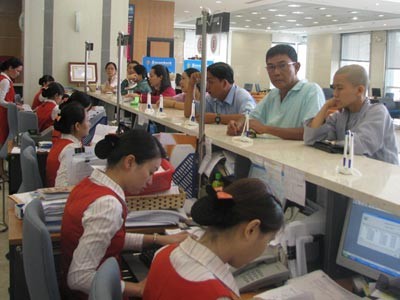
Cho đến nay đã có gần 20 ngân hàng, tổ chức tài chính nước ngoài nắm giữ 10 – 20% cổ phần tại các ngân hàng Việt Nam. Lộ trình tăng vốn điều lệ tại các ngân hàng thương mại lên 3.000 tỉ đồng hoãn đến cuối năm 2011.
Các ngân hàng vì thế đang tích cực tìm kiếm các đối tác chiến lược trước khi nghĩ đến khả năng M&A vì vốn nhiều phức tạp. Nhưng chắc chắn sức ép sẽ càng tăng, các ngân hàng nhỏ không đủ sức cạnh tranh buộc phải tìm đối tác M&A để tồn tại và phát triển. Ông Nguyễn Đức Hưởng, phó chủ tịch LienViet Bank, ví von, giải bài toán M&A trong lĩnh vực này có thể tựa như “dùng tiền để mua tiền”.
Commonwealth (CBA), ngân hàng mạnh về mạng lưới bán lẻ của Úc đã mua 15% cổ phần của ngân hàng Quốc tế (VIB) và kỳ vọng nắm 20% trong năm 2011 cũng nằm trong mục tiêu mở rộng dịch vụ ngân hàng bán lẻ ở Việt Nam.
Trong khi đó ông Lê Đức Thọ, phó tổng giám đốc VietinBank, cho biết việc IFC nắm giữ 10% cổ phần tại ngân hàng này là mục tiêu ưu tiên thu hút nguồn vốn từ các tổ chức tài chính lớn và lành mạnh.
VietinBank cần được chia sẻ về kinh nghiệm chuyển đổi, quản trị doanh nghiệp và quản trị rủi ro bên cạnh việc phát triển dịch vụ và nâng cấp công nghệ. Trong khi đây cũng là con đường các tổ chức như IFC tham gia sâu vào quá trình cổ phần hoá các ngân hàng thương mại Việt Nam.
Những rào cản
Ông Dũng cho rằng hiện tại Việt Nam chưa có nhiều tiền lệ cho các hoạt động M&A nói chung và ngân hàng nói riêng. Hiện tại bảo hiểm tiền gởi quốc gia đang thực hiện các nghiên cứu hỗ trợ cho việc M&A ngân hàng khi cần thiết. Trong đó khả năng nào để tiếp nhận và xử lý các tổ chức tham gia bảo hiểm tiền gởi có vấn đề.
Các phương pháp định giá ngân hàng thương mại và các khả năng áp dụng trong điều kiện thị trường Việt Nam ra sao? Các kỹ thuật cơ bản để xử lý các ngân hàng đổ vỡ và giải pháp cho Việt Nam là gì?
Việc M&A cũng khó có được các công bố cụ thể về giá trị hay các điều khoản liên quan đối với lĩnh vực tài chính là điều khó xảy ra như các khu vực khác.
Theo ông Tô Hải, chủ tịch công ty chứng khoán Bản Việt, ngân hàng vốn là lĩnh vực đặc thù, quyết định huyết mạch của nền kinh tế cho nên lộ trình mở cửa vẫn sẽ có những ràng buộc nhất định vì thế khó có thể mong chờ một vụ M&A quy mô lớn như các lĩnh vực khác.
Về nội tại, ngay bản thân các ngân hàng khó có thể sáp nhập vì việc hậu sáp nhập đầy phức tạp và rủi ro cao. Trong khi đó thì việc thâu tóm hiện khó thực hiện vì sự ràng buộc của các luật định.
Các ngân hàng lớn cần thu hút thêm vốn, nguồn nhân lực, đa dạng dịch vụ đang xem M&A là động lực để tăng thị phần và quy mô, dù vậy cơ hội M&A với các ngân hàng nhỏ, kém hiệu quả vẫn khó vì các khác biệt hệ thống.
Rất dễ mất động lực M&A bởi việc giao dịch mua lại một công ty thông thường phải chịu sự chi phối của nhiều điều luật khác nhau, từ luật doanh nghiệp, đầu tư, cạnh tranh, mua bán tài sản, nhà đất… cho đến những thông tư nghị định có thể ban hành bất cứ lúc nào. Ngành này còn chịu những quy phạm đặc thù và phải được sự chấp thuận của ngân hàng Nhà nước.
“Các nhà đầu tư nước ngoài vẫn e ngại bởi các quy định trong lĩnh vực này chưa rõ ràng và còn nhiều khó khăn trong việc định giá thị trường”, theo ông Gordon Parker, giám đốc điều hành Morgan Stanley Hongkong.
———————–
Đọc thêm>>
Nợ thuế tăng 20% và số mất khả năng thu tăng 1,74%
Làm gì để vượt qua khủng hoảng?
Thách thức tài chính số Việt Nam
Kinh doanh bảo hiểm: Cuộc đua mở rộng mạng lưới
Bán vốn nhà nước: SCIC tìm cách tiếp cận mới