(Sài Gòn Tiếp Thị 25/04/2013) – Một trong những tiện ích mà công nghệ số đem lại cho cuộc sống của con người là thay đổi hình thức thanh toán trong các loại giao dịch phát sinh từ đời sống. Cộng đồng bán lẻ trở thành đích ngắm của các nhà phát hành thẻ thành viên tiêu dùng, mạng lưới càng lớn sức cạnh tranh và tầm ảnh hưởng đến khách hàng càng cao, càng dễ chi phối người tiêu dùng theo xu hướng chi tiêu thông minh hơn.
Cộng hưởng
Thẻ tích lũy điểm thông minh đang trở thành một mạng lưới liên kết chặt chẽ giữa các thương hiệu bán lẻ với khách hàng trung thành theo chuẩn thanh toán ngân hàng. Đó chính là lý do các nhà phát hành tìm cách tích hợp linh hoạt với tất cả các loại thẻ phổ biến trên toàn cầu như Visa, MasterCard, American Express…
Những thương hiệu lớn đã liên kết được đến hàng trăm nhà bán lẻ để tăng độ phủ, tạo sự cộng hưởng giữa doanh nghiệp bán lẻ và người tiêu dùng như LinkCard, LingoCard, SmilesCard, YesCard… bên cạnh sự xuất hiện của nhiều thương hiệu mới như VipCard, HappyCard, PGCard, InCard, SCard, Capella Card, DealCard, SosiCard…
Nhiều nhà phát hành đang dựa vào nguồn đầu tư tài chính và kinh nghiệm khai thác thương hiệu từ thị trường quốc tế. Số khác tận dụng mạng lưới dữ liệu khách hàng bán lẻ trực tuyến hoặc dựa vào mạng lưới thanh toán của chính các ngân hàng. Theo đó biến smartcard thành một thẻ ATM có thể rút tiền bất kỳ đâu, vừa có thể dùng như một thẻ giảm giá hay thẻ khách hàng thân thiết của các thương hiệu nổi tiếng.
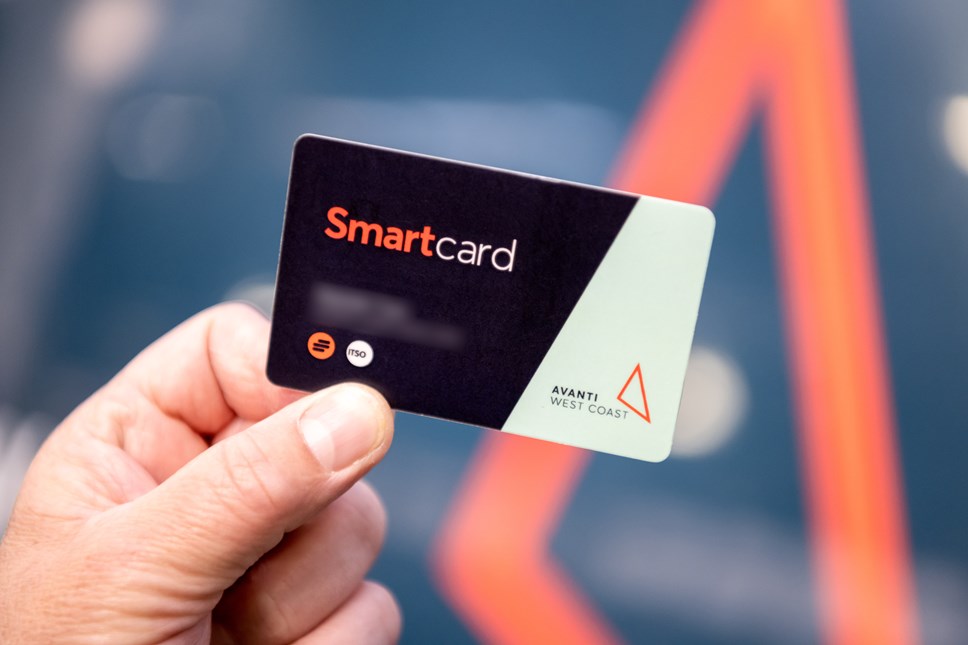
Các nhà khai thác tham vọng liên kết các hãng hàng không, ngân hàng, các trung tâm mua sắm, giải trí… tích hợp nhiều dịch vụ giảm giá và tích lũy điểm nhằm khai thác sự trung thành của người dùng theo phương châm: chi tiêu càng cao quyền lợi càng lớn.
Có thể kể ra một số smartcard “đình đám” hiện nay: LinkCard do TopLink phát hành, sở hữu mạng dịch vụ cao cấp với khoảng 400 thương hiệu lớn, nhắm đến phân khúc thu nhập cao và sử dụng thẻ chuyên nghiệp. LinkCard nổi bật với thẻ đồng thương hiệu cùng Maritime Bank, cho phép khách hàng rút tiền mặt miễn phí lên đến 100 triệu đồng/ngày, dành nhiều quyền lợi cho các chủ thẻ Vietnam Airlines; LingoCard của tập đoàn VMG đầu tư nhắm vào khai thác lợi thế của sàn thương mại điện tử Lingo.vn; đằng sau SmileCard là Customer Smile vốn có mối liên quan đến nhà đầu tư về bán lẻ…
Những thương hiệu như LingoCard, CapellaCard, YesCard, SmilesCard, VipCard đều nhắm khai thác phân khúc thị trường rộng, họ tìm cách gia tăng số lượng để cân bằng cung – cầu cho hệ thống…
Tăng mạng lưới, tăng ưu đãi
Dựa vào lợi thế mạng lưới thương hiệu mà các nhà cung cấp khai thác thị trường. Sở hữu các thương hiệu càng phổ biến càng thu hút nhiều phân khúc khách hàng gia nhập vào hệ thống. Yếu tố quan trọng khác định giá thương hiệu và phản ánh sự ưa chuộng của người dùng là phí dịch vụ và khả năng ưu đãi giảm giá.
Trong khi đa số mức phí thành viên trung bình 100-600 ngàn đồng/năm thì để sở hữu LinkCard chi phí đến hai triệu đồng, nhưng LinkCard vẫn có sức thu hút do sở hữu hệ thống thương hiệu bán lẻ tên tuổi trên thế giới có mặt tại Việt Nam.
Mức ưu đãi của các chương trình thông thường 5-15%, nhưng nhiều chương trình đặc biệt được nhà phát hành tung ra kích thích khách hàng có mức giảm giá đến 50-80%. Đối với cộng đồng doanh nghiệp, việc tham gia vào hệ thống thành viên nhằm tận dụng cơ hội để tăng nhanh lượng khách hàng thân thiết và gia nhập vào mạng lưới quảng bá thương hiệu của nhà phát hành, nên sẵn sàng hưởng ứng chương trình theo những thời điểm thuận lợi cho kế hoạch kinh doanh của họ.
Thị trường thẻ tiêu dùng còn khá mới so với các loại hình bán lẻ khác nên áp lực lớn cho các đơn vị phát hành là nhân rộng mạng lưới. Trong khi theo các nhà bán lẻ, lựa chọn tham gia mạng lưới nào phụ thuộc vào nhiều yếu tố, quan trọng nhất là các thương hiệu bán lẻ trong hệ thống đó có tầm ảnh hưởng ra sao; phân khúc khách hàng cộng đồng đó hướng tới có phù hợp với đối tượng khách hàng của mình hay không; khả năng hỗ trợ truyền thông của nhà phát hành…
Một nhà bán lẻ chuyên nghiệp còn quan tâm đến các phương pháp kỹ thuật mà nhà phát hành sử dụng, các chính sách quản lý có chặt chẽ; việc quản lý thành viên ra sao và đặc biệt là các rủi ro hoặc gian lận trên các giao dịch…
Kinh doanh nhiều thương hiệu thời trang như Pedro, Oasis, Mango, Charles&Keith…, đại diện công ty Mai Son cho biết việc tham gia vào mạng SmileCard bởi nhắm đến giới văn phòng, đối tượng tiêu dùng hiện đại và phù hợp với sản phẩm họ đang kinh doanh.
Theo bà Nguyễn Thị Thanh Thủy, giám đốc Smart World, việc khai thác phát hành làm sao phải liên kết được các thương hiệu và doanh nghiệp trong cùng nhu cầu phục vụ khách hàng với mức giá tốt nhất. Khi khách hàng nhận diện được lợi ích của chi tiêu thì mới tạo được sức hấp dẫn cho toàn hệ thống liên kết.
Theo nhu cầu này, YesCard phân khúc nhiều đối tượng: Yes Premium Card cho thành viên VIP, Yes Business Card cho doanh nhân, Economic Yes Card đối tượng tiêu dùng phổ thông, Yes Student Card cho sinh viên, Yes Go cho người thường xuyên đi du lịch tiết kiệm, Yes Mom & Home Care Card dành cho các bà nội trợ.
Ông Phạm Hà Anh Thủy – Giám đốc công ty Customer Smile, phân tích mô hình tích lũy điểm là chiến lược phát triển lâu dài của nhà phát hành. Thông qua các công cụ quản lý của hệ thống tích lũy điểm, doanh nghiệp dễ dàng nhận biết những khách hàng thật sự quan trọng, khách hàng tiềm năng hay những sản phẩm, dịch vụ được ưa chuộng và phù hợp với nhu cầu của họ. Từ đó có chiến lược ưu đãi theo từng phân khúc.
“Các thương hiệu bán lẻ được nhận diện tốt hơn nhờ vào số lượng thẻ thành viên ở nhiều lĩnh vực khác nhau từ du lịch, ẩm thực, chăm sóc sức khoẻ, mua sắm, giáo dục tới giải trí… Tuy nhiên phân tích đủ chiều sâu về tâm lý cá nhân và theo phân khúc khách hàng là thách thức lớn của đơn vị quản lý thẻ tích lũy”, ông Thủy nhận định.
Cũng theo ông Thủy, “trong tương lai còn hướng đến việc sử dụng điểm tích luỹ thanh toán trên các giao dịch trực tuyến khi thị trường thanh toán online ngày càng phổ biến hơn tại Việt Nam”.
——————————————
Đọc thêm
Ngân hàng đua tiện ích công nghệ
Thách thức đối với ngân hàng hiện đại là gì?
Phần mềm cho cửa hàng bán lẻ
Thanh toán trực tuyến sẽ thúc đẩy thương mại điện tử